

Por Jaime Vasconcellos, economista.
Uma das dificuldades mais relevantes enfrentadas pelas empresas do varejo de materiais de construção é o elevado custo do crédito. Além de comprometer o fluxo de caixa, as taxas de juros onerosas encarecem operações importantes, como antecipação de recebíveis, financiamento de estoques, capital de giro e investimentos em estrutura e expansão. Em situações de necessidade imediata de liquidez, o recurso a modalidades como cheque especial e conta garantida pode elevar ainda mais as despesas financeiras. O problema ganha dimensão adicional em um ano de negativo das vendas, como é 2026.
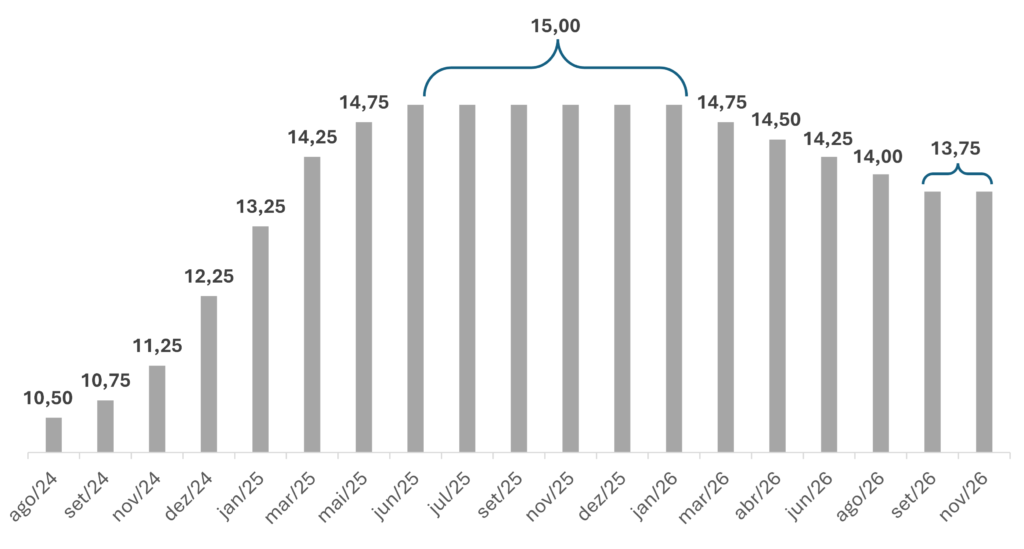
Esse ambiente de crédito restritivo tende a permanecer por mais tempo. O Comitê de Política Monetária (Copom) decidiu ontem (04/11) manter a taxa Selic em 13,75% ao ano, interrompendo a sequência de reduções graduais vistas durante o ano. A decisão reflete a preocupação do Banco Central com a deterioração das expectativas de inflação, a recente disparada do dólar e as incertezas relacionadas à condução das contas públicas no próximo mandato do atual governo.
Evolução recente da Taxa Selic (% ao ano)
Fonte: Banco Central do Brasil
A desvalorização cambial representa um risco adicional para o setor de materiais de construção, uma vez que diversos produtos e insumos utilizados na cadeia produtiva estão sujeitos a custos influenciados pelo mercado internacional. Mesmo quando fabricados no Brasil, determinados itens podem sofrer impactos indiretos da variação cambial, seja pelo preço de matérias-primas, componentes ou custos de produção e transporte. Ao mesmo tempo, as expectativas de inflação seguem pressionadas. No Boletim Focus de 3 de novembro, a projeção para o IPCA de 2026 avançou para 5,22%, enquanto a estimativa para 2027 chegou a 4,76%, bem acima da meta de 3,00%.
Outro fator de preocupação é a indefinição sobre a trajetória fiscal brasileira. As dúvidas quanto à capacidade de o governo equilibrar as contas públicas no próximo mandato ampliam a percepção de risco, pressionam os ativos domésticos e dificultam a construção de um cenário mais favorável à redução dos juros. Nesse contexto, o Banco Central encontrou menos espaço para flexibilizar a política monetária.
Para o varejo de materiais de construção, os efeitos aparecem tanto no financiamento das empresas quanto no comportamento dos consumidores. A aquisição de produtos para reformas, ampliações e construções frequentemente envolve valores expressivos e decisões de compra que podem ser adiadas diante de juros elevados, menor confiança e restrições orçamentárias. O encarecimento do crédito imobiliário e das modalidades de financiamento ao consumo também reduz a capacidade de realização de projetos, afetando a demanda por diferentes categorias de produtos.
A manutenção da Selic em patamar elevado, portanto, representa mais um obstáculo à recuperação do setor. Mesmo que a demanda por pequenas reformas e manutenções continue sustentando parte das vendas, projetos de maior porte tendem a depender mais diretamente das condições de financiamento e da confiança das famílias.
Diante desse cenário, os empresários precisam redobrar a atenção à gestão financeira, especialmente no controle dos estoques, na negociação com fornecedores e na administração do capital de giro. A retomada mais consistente do varejo de materiais de construção dependerá, entre outros fatores, de condições de crédito menos restritivas, maior previsibilidade econômica e recuperação da confiança dos consumidores.