



Por Jaime Vasconcellos, economista.
O Comitê de Política Monetária (Copom) decidiu reduzir a taxa Selic em 0,25 ponto percentual, de 14% para 13,75% ao ano. A decisão dá continuidade ao processo de flexibilização da política monetária, mas em ritmo conservador, refletindo a necessidade de conciliar a redução gradual dos juros com um cenário de inflação que ainda inspira cautela. Para o varejo de material de construção, a decisão é relevante, mas os seus efeitos dependerão principalmente de quanto dessa redução chegará efetivamente ao custo do crédito para empresas e consumidores.
Evolução recente da Taxa Selic (% ao ano)
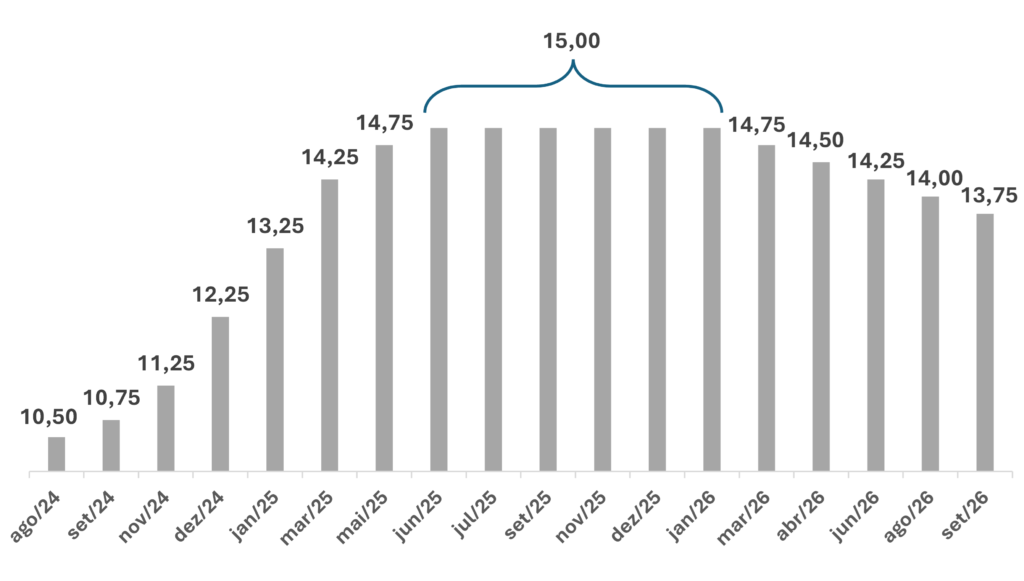
Fonte: Banco Central do Brasil
A melhora recente do comportamento dos preços contribuiu para criar espaço para a redução. O IPCA registrou alta de 0,16% em junho, desacelerou para 0,07% em julho e apresentou deflação de 0,32% em agosto. O resultado de agosto, entretanto, teve influência direta do bônus de Itaipu, que provocou pontualmente uma redução nas tarifas de energia elétrica e exerceu impacto significativo sobre o índice. Assim, embora a inflação tenha proporcionado um importante alívio no trimestre, parte desse movimento possui caráter temporário e não significa que as pressões inflacionárias tenham sido completamente eliminadas.
A expectativa é de que a inflação volte a apresentar maior pressão a partir de setembro e encerre 2026 próxima de 5%, acima do teto de 4,5% estabelecido pelo regime de metas. Esse cenário deve reduzir o espaço para uma sequência mais intensa de cortes da Selic. Dessa forma, após a redução para 13,75%, a tendência é de manutenção da taxa nas próximas reuniões, ou, em um cenário mais favorável, de no máximo mais uma redução de 0,25 ponto percentual ainda neste ano.
A postura do Banco Central, com base em seu comunicado, também leva em consideração riscos que podem alterar a trajetória dos preços. No cenário internacional, oscilações nos preços das commodities podem pressionar custos e preços domésticos. No ambiente climático, os possíveis efeitos do El Niño sobre a produção agrícola também merecem atenção, principalmente pelos impactos potenciais sobre alimentos e outros preços relevantes para a economia.
No varejo de material de construção, entretanto, a questão do crédito ganha uma dimensão ainda maior. A aquisição de materiais frequentemente envolve valores elevados e decisões de consumo que dependem de financiamento ou de recursos de terceiros, seja para reformas residenciais, construção ou investimentos de empresas. Ao mesmo tempo, o próprio varejista precisa administrar capital de giro e estoques que podem representar volumes relevantes de recursos imobilizados. Por isso, juros elevados atingem simultaneamente a demanda e a estrutura financeira das empresas.
A preocupação aumenta quando se observa que a queda da Selic ainda não tem sido acompanhada, na mesma velocidade, pelo crédito na ponta. Em julho, segundo o Banco Central, as taxas médias das operações com recursos livres permaneciam acima de 60% ao ano para pessoas físicas e de 25% para pessoas jurídicas (maior patamar desde 2017). Em um setor tão dependente das condições de financiamento, conviver com esse custo do dinheiro torna-se cada vez mais desafiador e, em muitos casos, economicamente inviável para empresas que precisam financiar sua operação, manter estoques e preservar margens em um ambiente de consumo mais fraco.
Há, portanto, uma pressão dos juros nas duas pontas. Para o consumidor, crédito caro pode adiar reformas e reduzir o valor das compras, enfraquecendo a demanda. Para a empresa, o elevado custo financeiro limita o capital de giro, encarece a manutenção dos estoques e reduz o espaço para investimentos e para uma reação mais agressiva diante de um mercado desaquecido. A redução da Selic representa uma perspectiva de melhora, mas o seu impacto efetivo sobre o setor continua dependendo da transmissão para o crédito de famílias e empresas. Sem essa passagem, o empresário continuará enfrentando simultaneamente clientes com menor capacidade de compra e uma operação cujo custo financeiro deixa pouco espaço para respirar.