



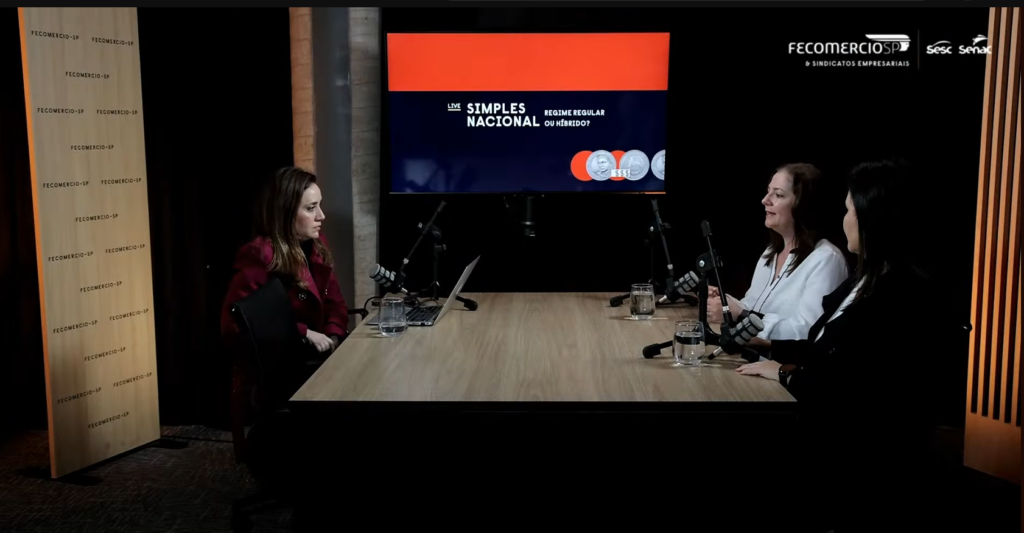
Empresas optantes pelo Simples Nacional terão de avaliar, até 30 de setembro, qual modelo de tributação adotar com a implementação da reforma tributária. O tema foi debatido em webinário “Simples Nacional: Regime Regular ou Híbrido?”, promovido pela FecomercioSP, em 18 de setembro, que reuniu especialistas para esclarecer as principais mudanças e os critérios que devem orientar essa decisão. Participaram do encontro Daniela Godoy de Vasconcellos, analista tributária da Secretaria Especial da Receita Federal do Brasil, e Sarina Manata, assessora da FecomercioSP. Durante a transmissão, as especialistas explicaram que, a partir de 2027, as empresas enquadradas no Simples Nacional poderão permanecer no modelo tradicional, com todos os tributos recolhidos pelo Documento de Arrecadação do Simples Nacional (DAS), ou optar pelo chamado regime híbrido, mantendo o enquadramento no Simples, mas recolhendo CBS e IBS fora do sistema unificado.
Segundo Daniela Godoy de Vasconcellos, a principal diferença entre os dois modelos está na sistemática de créditos tributários. Enquanto a empresa que permanecer integralmente no Simples transferirá créditos proporcionais ao valor recolhido dentro do regime, a opção pelo regime híbrido permite gerar créditos integrais de CBS e IBS para os adquirentes e aproveitar créditos nas aquisições realizadas pela própria empresa. A analista destacou que a escolha não altera o enquadramento no Simples Nacional. Os demais tributos continuam sendo recolhidos pelo DAS, permanecendo fora desse documento apenas CBS e IBS para as empresas que fizerem a opção pelo regime híbrido.
A competitividade foi apontada como um dos principais fatores a serem considerados na decisão. De acordo com Sarina Manata, empresas que atuam predominantemente no mercado entre pessoas jurídicas tendem a sentir maior impacto da possibilidade de geração de créditos para seus clientes. Por outro lado, negócios voltados ao consumidor final podem encontrar vantagens na permanência no modelo tradicional, embora cada caso exija análise individual. Ela ressaltou que não existe uma solução única e que fatores como perfil dos clientes, fornecedores, estrutura de custos e produtos comercializados devem ser avaliados em conjunto.
As especialistas também chamaram atenção para situações específicas envolvendo segmentos beneficiados por desonerações previstas na reforma tributária, como parte dos produtos da cesta básica e determinados medicamentos. Nesses casos, recomendaram a realização de simulações para verificar qual alternativa produz melhores resultados para cada empresa.
Durante o webinário, Daniela explicou que as empresas já enquadradas no Simples Nacional e que desejarem permanecer no regime tradicional não precisam adotar qualquer providência. Já aquelas que pretendem ingressar no Simples em 2027 deverão formalizar a opção entre 1º e 30 de setembro por meio do Portal do Simples Nacional. A escolha pelo regime híbrido poderá ser realizada no mesmo período, tanto pelo Portal do Simples quanto pelo Portal da Reforma Tributária. O evento também informou que haverá possibilidade de cancelamento da opção até 30 de novembro. Ao longo da transmissão, as palestrantes reforçaram a importância da participação dos contadores na avaliação dos impactos da nova sistemática tributária. Também recomendaram que os empresários conheçam as mudanças promovidas pela reforma, utilizem simulações e considerem os reflexos sobre fluxo de caixa, formação de preços, geração de créditos e competitividade antes de definir o regime a ser adotado.
Confira a íntegra do webinário no link abaixo: